
Brumetak Finans — İstanbul için pratik eğitim
Bireysel Finans Yönetimi ve Stratejik Bütçe Planlama Rehberi
Brumetak Finans, Türkiye'de yaşayan bireylerin parasını daha sakin ve bilinçli yönetmesi için hazırlanmış bir eğitim platformudur. Değişken fiyatlar, kira ve fatura baskısı arasında gelirinizi korumak, harcamayı sadeleştirmek ve uzun vadeli birikime alan açmak mümkün. Burada gelir gider dengesi, hedef belirleme ve borç düzeni gibi konuları sade adımlarla bulacaksınız.
Önce netlik
Aylık paranın nereye gittiğini kalem kalem görün, sızıntıları kapatın.
Sonra yön
Kısa ve uzun vadeli hedeflere ölçülebilir tutar ve tarih verin.
Sonra düzen
Acil durum fonu ve borç planı ile dalgalanmaya dayanıklı olun.
Akşam masası
Her lira için bir satır: kira, fatura, mutfak ve birikim yan yana durur.
Yeni başlıyorsanız önce aylık tabloyu çıkarın, sonra tek bir hedef seçin. Detaylı adımlar aşağıdaki bölümlerde sırayla ilerler.
Nereden başlamalı
Parayı anlamak, sonra yönetmek
Bu bölüm, kişisel finansın temelini kurar. Karmaşık terimleri günlük dile çevirir, Türkiye'deki alım gücü değişimini hesaba katan sade bir bakış sunar.
Finansal okuryazarlık
Paranın zaman içindeki değeri
Ekonomik refah, harcama alışkanlıklarının gelecekte neye mal olacağını görmekle başlar. Fiyat artışları karşısında aynı maaşla daha az ürün alınır; bu yüzden her harcama bir tercih demektir. Eğitim içeriklerimiz başlangıçtan ileri planlamaya uzanır: bütçe kurma, fiyat karşılaştırma, kampanya tuzağından kaçınma ve düzenli gözden geçirme. Ayda bir saat ayırıp defteri açmak, yıl sonunda ciddi bir fark yaratır.
Bütçe Planlama Stratejileri sayfasını açınAylık analiz
Gelir gider tablosu nasıl tutulur
Bütçenin kalbi, paranın nereye gittiğini net bilmektir. Kira, fatura ve ulaşım gibi sabit giderleri bir sütuna; dışarıda yemek, eğlence ve hobi gibi değişken giderleri başka sütuna yazın. Küçük harcamalar tek başına masum görünür, toplamda ise kira kadar yer tutabilir. Banka hareketlerini ay sonunda 20 dakikada gruplamak, gereksiz kalemleri ve gerçek tasarruf alanını ortaya çıkarır.
- — Sabit giderleri toplayın, tarihleriyle listeleyin.
- — Değişken giderleri haftalık kontrol edin.
- — Ay sonunda iki toplamı karşılaştırın.
Hedef koyma
Ölçülebilir hedefler motivasyonu korur
Hedefsiz birikim bir süre sonra sıkıcı bir zorunluluğa dönüşür. İlk araba, eğitim masrafı ya da sakin bir emeklilik için rakam ve tarih gerekir. Spesifik, ölçülebilir, ulaşılabilir, ilgili ve zamana bağlı hedefler pusula görevi görür. Örneğin 12 ayda 120.000 TL acil durum fonu gibi net bir cümle, aylık kesintiyi otomatik hale getirir.
Finansal Hedef Belirleme sayfasını açınGüvenlik ağı ve borç düzeni
Önce tampon, sonra özgürlük
Kriz anında borçlanmamak için kenarda likit bir fon durmalı. Borçlar ise faiz yüküne göre sıraya girmeli. İki panel birlikte çalışır: biri sizi korur, diğeri yükü hafifletir.
Acil durum fonu oluşturma
3 – 6 ay
Hedef: aylık zorunlu giderin 3 ile 6 katı, likit ve ayrı hesapta.
Sağlık sorunu, iş kaybı veya ani ev onarımı planı bozmamalı. Fon, krizde kredi kartına sarılmayı önleyen güvenlik ağıdır. Birikimi küçük başlatın: maaş gününde otomatik aktarım talimatı verin, fonu günlük harcamadan ayırın. Tutarı 12 ila 24 ayda tamamlamak gerçekçi bir tempodur. Vadesiz veya kolay erişilir bir hesapta tutun; riskli araçlara bağlamayın.
Tasarruf Rehberi ile adım adım ilerleyinBorç yönetimi ve kredi notu
Faizden anaparaya
Sıralama: en yüksek faizli borçtan başlayın, asgari ödemeleri aksatmayın.
Kontrolsüz taksit ve tüketici kredisi, gelecekteki birikim gücünü yer. İki sade yöntem işe yarar: küçük borcu kapatıp moral bulmak ya da yüksek faizliyi önce eritip toplam maliyeti düşürmek. Türkiye'de kredi notunu korumak için ödemeleri gününde yapın, limiti sonuna kadar zorlamayın, sık ve gereksiz başvuru açmayın. Yapılandırma düşünüyorsanız toplam geri ödemeyi ve vadeyi birlikte hesaplayın.
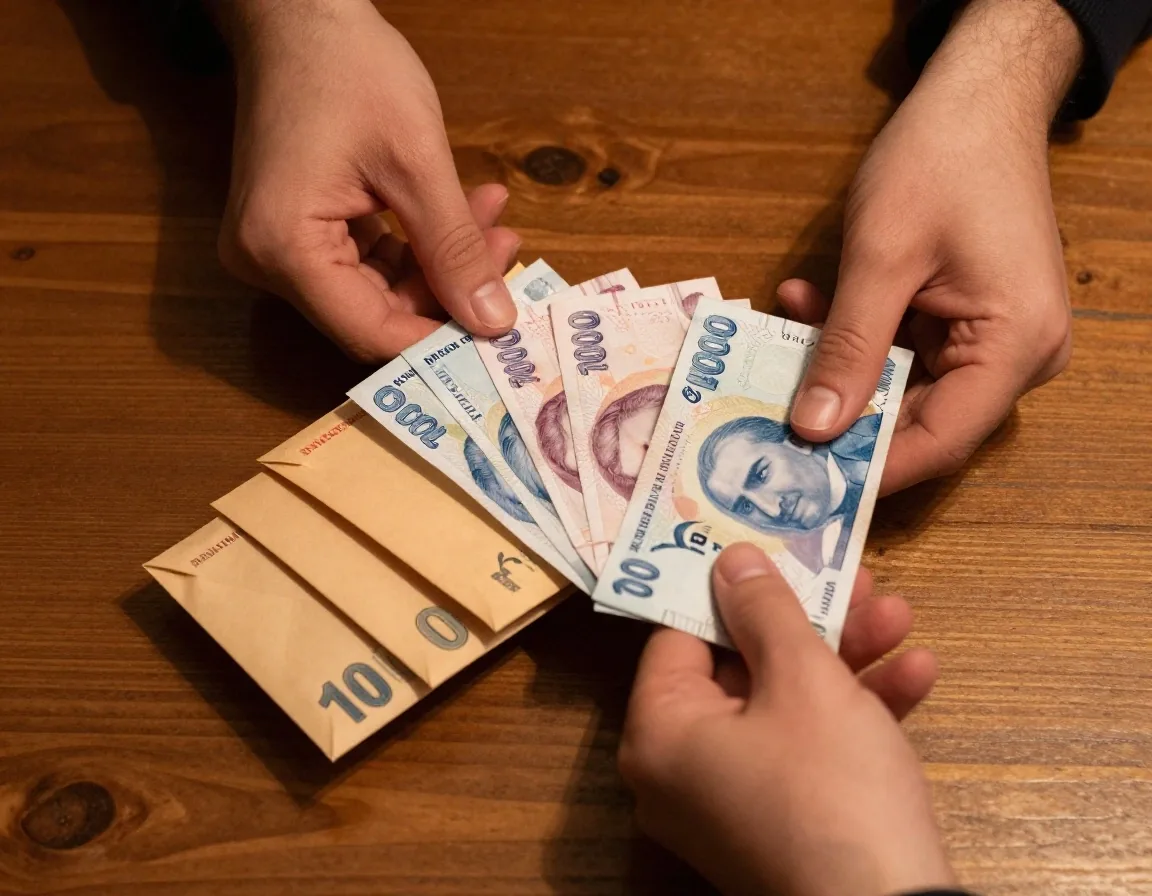
Evde uygulama
Zarf yöntemini mutfak masasında deneyin
Kira, market, ulaşım ve birikim için dört zarf ayırın. Ay başında nakit ya da ayrı hesaplarda bölüştürün. Zarf boşalınca o kalem durur; bu kural, para yönetimi cümlesini davranışa çevirir. Dijital kullanıyorsanız aynı mantığı dört ayrı alt hesapla kurun ve bildirimleri açık tutun.
Bu site eğitim amaçlıdır; banka veya yatırım danışmanlığı sunmaz.
Yatırıma giriş
Nakit bekler, hedef çalışır
Birikimi yalnızca nakitte tutmak, enflasyon karşısında alım gücünü eritir. Borsa, altın, döviz ve fonların risk ve getiri yapısı farklıdır. Kendi risk toleransınızı tanıyın, tek araca yüklenmeyin, vadenize uygun bir dağılım kurun. Doğru strateji, paranın sizin için çalışması demektir; acele karar ise genelde pahalıya patlar.
Günlük hayatın içinden
Alışkanlık, vergi ve aile düzeni
Para yönetimi bilgiden çok davranış işidir. Tüketim dürtüsünü tanımak, yasal yükümlülükleri bilmek ve evde ortak dil kurmak, tabloyu kalıcı hale getirir.
Tasarruf alışkanlıkları ve psikoloji
Anlık tatmine karşı sade kurallar
Vitrin, indirim etiketi ve tek tıkla ödeme, düşünmeden almaya iter. Sepeti 24 saat bekletmek, liste dışı ürünü ertesi güne bırakmak ve haftalık nakit limiti koymak gibi kurallar dürtüyü dengeler. Günlük küçük tasarruflar bileşik getiri ile büyür: her gün kenara ayrılan mütevazı bir tutar, yıllar içinde ciddi bir birikime dönüşür. Yaşam kalitesinden ödün vermeden daha ekonomik yaşamak, yasaklarla değil akıllı ikamelerle olur. Evde kahve, toplu market, kütüphane ve ikinci el gibi seçenekler konforu korur.
Tasarruf ipuçları arıyorsanız, önce otomatikleştirin: maaş günü birikim talimatı, fatura günü kontrol listesi, ay sonu 15 dakikalık değerlendirme. Para yönetimi böylece irade savaşından çıkıp rutine döner.
Vergi ve yasal yükümlülükler
Bilinen kural, korunan kazanç
Gelir vergisi dilimleri, beyan süreçleri ve sigorta primleri net geliri doğrudan etkiler. Türkiye'deki güncel mevzuatı takip etmek, hak kaybını önler ve cezasız bir düzen kurar. Fiş ve faturaları dosyalayın, kira ve serbest gelir belgelerini ayrı klasörde tutun, beyan tarihlerini takvime yazın. Ekonomik planlama, yasal çerçeveyi bilince eksiksiz olur.
Aile bütçesi planlama
Aynı masada aynı hedef
Ailede para tek kişinin işi değildir. Eşler arası açık iletişim, ortak hedef ve ortak gider paylaşımı huzuru artırır. Çocuklara erken yaşta harçlıkla bütçe öğretmek, birikim alışkanlığını kökten kurar. Aylık 30 dakikalık aile toplantısı yapın: gelen gideri gösterin, gelecek ayın üç önceliğini birlikte seçin, eğitim birikimini ayrı hesapta izleyin.
Emeklilik ve gelecek planlaması
Bugünün düzeni, yarının rahatlığı
Emeklilik, çalışma hayatının son yılında değil, çok önce planlanır. Bireysel Emeklilik Sistemi gibi devlet katkılı yapılar uzun vadede anlamlı bir destek sunar. Arzu ettiğiniz yaşam kalitesini bugünün fiyatlarıyla tarif edin, enflasyon beklentisini ekleyin, aylık reel hedefe bölün. Erken ve düzenli başlamak, geç ve yüksek tutarlarla yetişmeye çalışmaktan daha sakindir.
Teknoloji ve finansal araçlar
Defterden uygulamaya temiz geçiş
Bütçe artık yalnızca defterle tutulmuyor. Telefon uygulamaları, hesap tabloları ve otomatik ödeme talimatları harcamayı anlık izler, raporlar ve hata payını azaltır. Kategorileri sade tutun, her harcamayı aynı gün işleyin, ay sonunda tek sayfalık özet çıkarın. Teknoloji zaman kazandırır; karar yine sizindir.
Sürdürülebilir finansal yaşam
Maraton temposu ile devam
Finansal başarı kısa bir koşu değil, uzun bir yürüyüştür. Piyasa dalgalanmasında paniğe kapılmamak, plana sadık kalmak ve yılda bir hedefleri güncellemek yeter. Brumetak Finans, bu yolda güncel eğitim içerikleri ve sade analizlerle yanınızda olur. Kendi hikayenizi küçük, tekrarlanabilir adımlarla yazın.
Sık sorulanlar
Başlamadan önce iki net yanıt
Gelir düzeyi ne olursa olsun bütçe işe yarar. Önemli olan kazancın miktarı değil, akışın yönetimidir. Daha fazla soru için SSS sayfası ve iletişim kanalı açıktır.
Çalışma saatleri: Pazartesi - Cuma 09:00 - 18:00. E-posta: [email protected]
Bütçe planlamasına başlamak için belirli bir gelir düzeyi gerekir mi?
Hayır. Bütçe her gelir düzeyinde işe yarar; asıl fark, paranın nasıl yönlendirildiğindedir. Düşük gelirde öncelik zorunlu giderleri korumak ve küçük bir tampon kurmaktır. Gelir arttıkça aynı disiplin, birikim oranını büyütür. İlk hafta yalnızca izleyin, ikinci hafta tek bir kalemde sadeleşmeye gidin.
Acil durum fonu ne kadar sürede oluşturulmalıdır?
Süre, aylık tasarruf kapasitenize bağlıdır; genelde 12 ila 24 ayda hedefe ulaşmak sağlıklı bir tempodur. Acele edip günlük düzeni bozmak yerine otomatik ve küçük tutarlarla ilerleyin. Fonu ayrı hesapta tutmak, harcama isteğini azaltır ve gerçek acil durumda hızlı erişim sağlar.
Brumetak Finans bir eğitim platformudur. Burada anlatılanlar genel bilgi niteliğindedir ve kişisel yatırım tavsiyesi değildir. Karar vermeden önce kendi durumunuzu değerlendirin, gerektiğinde ilgili uzmana danışın.